
İstanbul’da yaşanan sel felaketinde hayatını kaybeden vatandaşlarımıza Allah’tan rahmet, zarar gören herkese geçmiş olsun. Aracınız, eviniz veya iş yeriniz sel ve su baskınından zarar gördüyse tazminat hakkınız doğabilir. Bu hakkı korumanın yolu, ilk günlerde atılan doğru adımlardan geçer.
Bu yazıda; zarardan hemen sonra yapılması gerekenleri, kasko ile konut ve iş yeri sigortalarındaki durumu, aracın pert olması hâlinde tazminatın nasıl belirlendiğini, sigorta şirketinin ödemesine nasıl itiraz edileceğini ve sigortası olmayanlar için idareye karşı açılabilecek davayı adım adım anlatıyoruz.
8 sayfalık özet rehberi PDF olarak indirin →
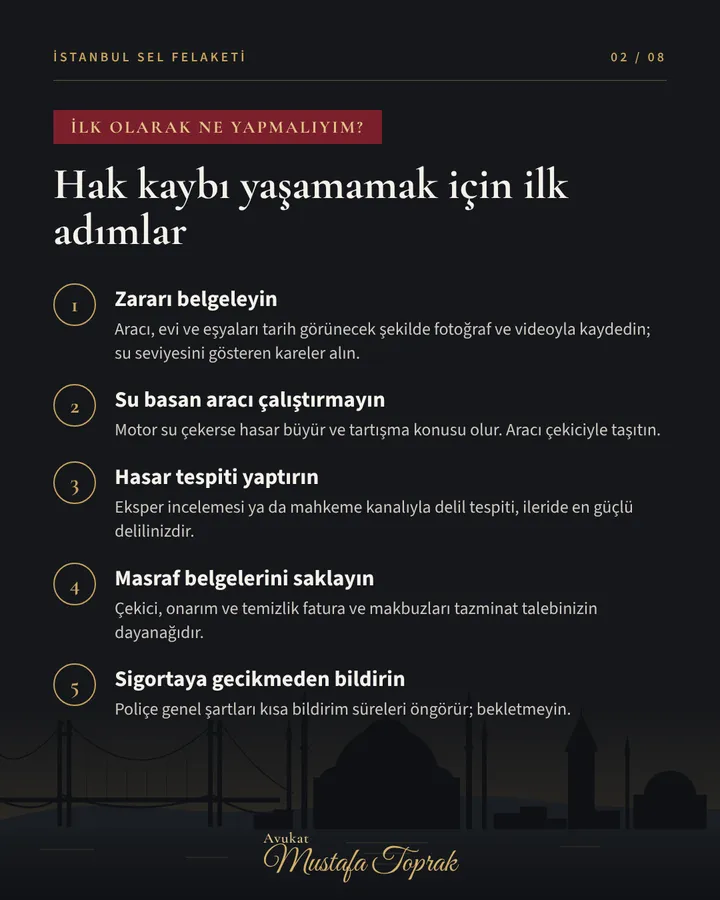
1. Hak kaybı yaşamamak için ilk adımlar
- Zararı belgeleyin. Aracı, evi ve eşyaları tarih görünecek şekilde fotoğraf ve videoyla kaydedin. Su seviyesini gösteren kareler özellikle önemlidir; su çekildikten sonra bu izi bir daha yakalayamazsınız.
- Su basan aracı çalıştırmayın. Motor su çekerse hasar büyür ve hasarın sel nedeniyle mi yoksa sonradan çalıştırma nedeniyle mi oluştuğu tartışma konusu olur. Aracı çekiciyle taşıtın.
- Hasar tespiti yaptırın. Sigorta eksperinin incelemesi ya da sulh hukuk mahkemesi aracılığıyla yaptırılacak delil tespiti, ileride en güçlü deliliniz olur.
- Masraf belgelerini saklayın. Çekici, onarım, temizlik ve kurutma gibi tüm giderlerin fatura ve makbuzları tazminat talebinizin dayanağıdır.
- Sigortaya gecikmeden bildirin. Poliçe genel şartları kısa bildirim süreleri öngörür. Bildirimi yazılı yapın ve hasar dosya numaranızı not edin.
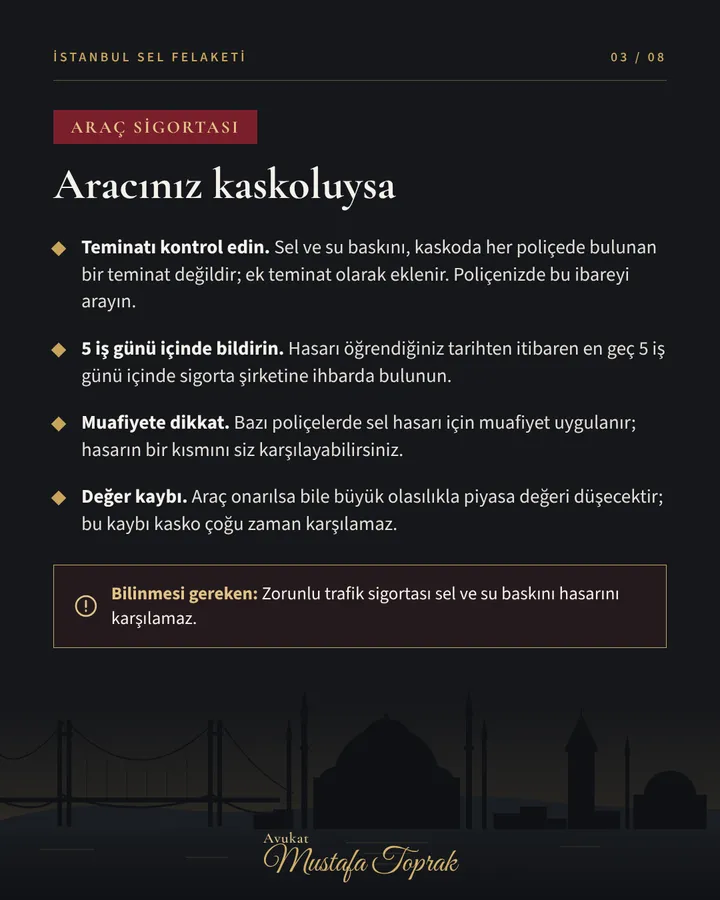
2. Aracınız kaskoluysa
- Teminatı kontrol edin. Sel ve su baskını, kasko poliçelerinde kendiliğinden bulunan bir teminat değildir; genellikle ek teminat olarak poliçeye eklenir. Poliçenizin teminatlar bölümünde “sel ve su baskını” ibaresini arayın.
- 5 iş günü içinde bildirin. Kasko genel şartlarına göre hasarı öğrendiğiniz tarihten itibaren en geç beş iş günü içinde sigorta şirketine ihbarda bulunmanız gerekir.
- Muafiyete dikkat edin. Bazı poliçelerde sel hasarı için muafiyet uygulanır; bu durumda hasarın bir kısmını siz karşılarsınız.
- Değer kaybını unutmayın. Araç onarılsa bile piyasa değeri büyük olasılıkla düşecektir. Bu kayıp kasko kapsamında çoğu zaman karşılanmaz; poliçenizdeki özel şartları ayrıca inceleyin.
Bilinmesi gereken: Zorunlu trafik sigortası, kendi aracınızda sel ve su baskınından doğan hasarı karşılamaz. Trafik sigortası yalnızca üçüncü kişilere verilen zararlar içindir.
3. Aracınız pert olursa: rayiç bedelin doğru tespiti her şeydir
Pert durumunda ödenecek tazminat, aracın hasar tarihindeki piyasa (rayiç) değerine göre belirlenir. Bu değeri yalnızca sigorta şirketinin takdirine bırakmayın:
- Aynı marka, model, yıl, kilometre ve donanımdaki en az 10 satış ilanının ekran görüntüsünü tarih görünecek şekilde alın.
- Fiyat değerleme platformlarındaki güncel değerleri de kaydedin.
- Bu listeyi sigorta şirketine sunun ve fiyatların ortalamasının esas alınmasını yazılı olarak talep edin.
Bunu hemen yapın: Afet sonrasında ilanlar kısa sürede kalkar ve piyasa fiyatları hızla değişir. Bugün aldığınız ekran görüntüsü, aylar sonra yapılacak bir itirazda en somut deliliniz olur.
4. Eviniz veya iş yeriniz zarar gördüyse
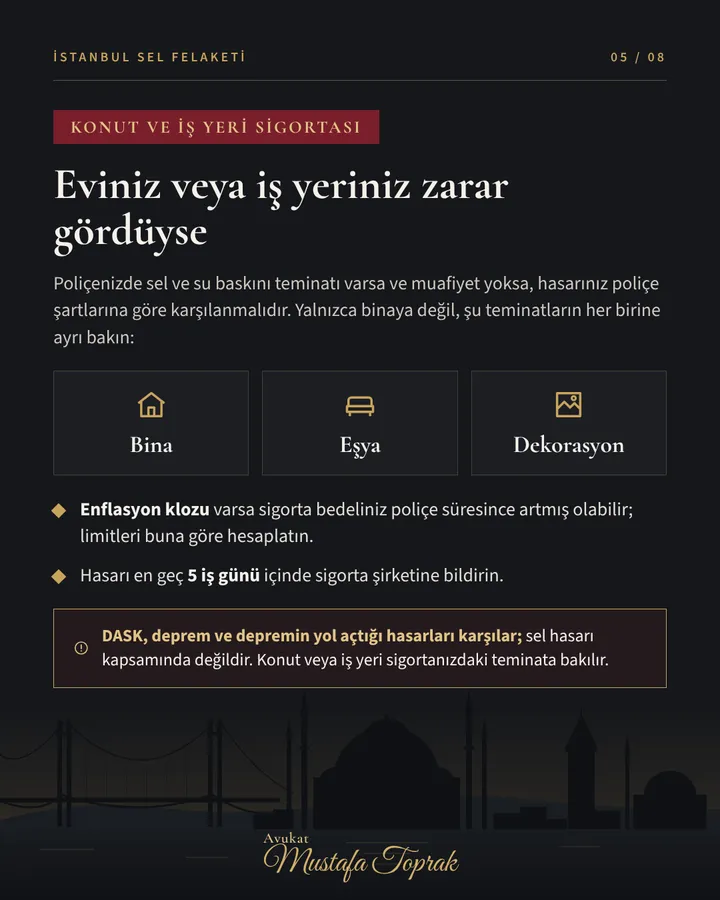
Konut ya da iş yeri poliçenizde sel ve su baskını teminatı varsa, hasarınız poliçe şartlarına göre karşılanmalıdır. Yalnızca binaya değil, şu teminatların her birine ayrı ayrı bakın:
| Teminat | Neyi kapsar? |
|---|---|
| Bina | Duvarlar, zemin, tesisat ve binanın sabit kısımları |
| Eşya (muhteviyat) | Mobilya, beyaz eşya, elektronik cihazlar, iş yerinde emtia ve demirbaşlar |
| Dekorasyon | Parke, alçı, boya, mutfak dolabı gibi sonradan yapılan iyileştirmeler |
- Poliçenizde enflasyon klozu varsa sigorta bedeliniz poliçe süresince artmış olabilir; limitleri buna göre hesaplatın. Eksik sigorta iddiası, ödenecek tazminatı orantılı olarak azaltabilir.
- Hasarı en geç 5 iş günü içinde sigorta şirketine bildirin.
DASK, deprem ve depremin yol açtığı hasarları karşılar; sel hasarı DASK kapsamında değildir. Sel zararında konut veya iş yeri sigortanızdaki teminata bakılır.
5. Tazminatı yetersiz bulursanız: ödenen tutara itiraz
- Sigorta şirketine yazılı başvurun. İtirazınızı emsal araç ilanları, ekspertiz raporu ve masraf belgeleriyle destekleyin.
- Ret ya da 15 iş günü sessizlik. Talebiniz kısmen veya tamamen reddedilirse ya da sigorta şirketi başvurunuza 15 iş günü içinde yazılı cevap vermezse bir sonraki adıma geçebilirsiniz.
- Sigorta Tahkim Komisyonu. Komisyona başvurarak tazminat bedelinin yeniden değerlendirilmesini isteyebilirsiniz. Tahkim, çoğu dosyada mahkemeye göre daha hızlı sonuç verir.
Önemli: Uyuşmazlık mahkemeye ya da tüketici hakem heyetine taşınmışsa artık Komisyona başvurulamaz. Bu nedenle yolu baştan doğru seçmek gerekir (5684 sayılı Sigortacılık Kanunu m. 30).
Süreleri de akılda tutun: Sigorta sözleşmesinden doğan istemler, alacağın muaccel olduğu tarihten itibaren iki yıl ve her hâlde rizikonun gerçekleştiği tarihten itibaren altı yıl geçmekle zamanaşımına uğrar (Türk Ticaret Kanunu m. 1420).
6. Sigortanız yoksa: idarenin sorumluluğu ve tam yargı davası
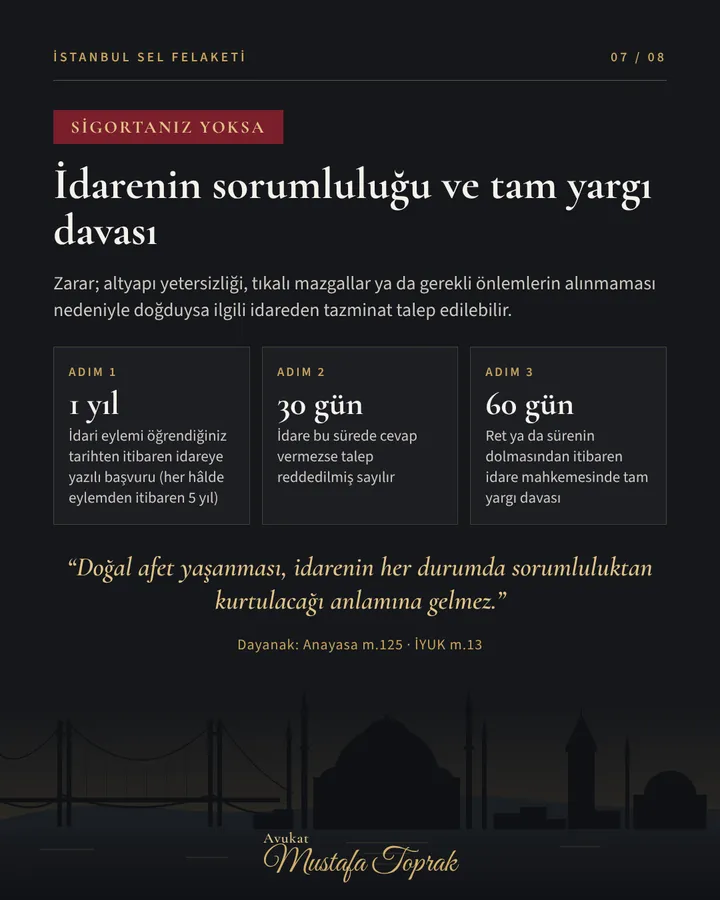
Zarar; altyapı yetersizliği, tıkalı mazgal ve kanallar, dere yataklarına yapılan müdahaleler ya da gerekli önlemlerin alınmaması nedeniyle doğduysa, ilgili idareden (belediye, su ve kanalizasyon idaresi gibi) tazminat talep edilebilir. Anayasa’nın 125. maddesine göre idare, kendi eylem ve işlemlerinden doğan zararı ödemekle yükümlüdür.
| Adım | Süre | Ne yapılır? |
|---|---|---|
| 1. İdareye başvuru | 1 yıl | Zararı doğuran idari eylemi öğrendiğiniz tarihten itibaren bir yıl ve her hâlde eylem tarihinden itibaren beş yıl içinde idareye yazılı başvuru yapılır. |
| 2. İdarenin cevabı | 30 gün | İdare bu sürede cevap vermezse talep reddedilmiş sayılır. |
| 3. Dava | 60 gün | Ret kararının tebliğinden ya da 30 günlük sürenin dolmasından itibaren idare mahkemesinde tam yargı davası açılır. |
Dayanak: 2577 sayılı İdari Yargılama Usulü Kanunu m. 13 ve m. 7.
Doğal afet yaşanması, idarenin her durumda sorumluluktan kurtulacağı anlamına gelmez.
Yağışın olağanüstü olduğu durumlarda bile, zararın idarenin önlem almamasından ya da hizmetin kusurlu işlemesinden kaynaklandığı ortaya konabiliyorsa idarenin sorumluluğu gündeme gelebilir. Bu değerlendirme her olayın kendi koşullarına göre, çoğu zaman bilirkişi incelemesiyle yapılır.
7. Sigortalarınızı bugün gözden geçirin
- Poliçenizdeki teminatları, muafiyetleri ve limitleri öğrenin.
- Sel ve su baskını teminatı yoksa eklenmesini değerlendirin.
- Hak kaybını önleyen hazırlık, afetten önce yapılır.
Geçmiş olsun İstanbul.
Özet rehber (8 sayfa)
Bu yazının özetini sosyal medyada paylaşılabilir 8 sayfalık bir rehber olarak da hazırladık. PDF olarak indirin veya aşağıdaki görsellere göz atın.
Bu yazı genel bilgilendirme amacıyla hazırlanmıştır ve hukuki danışmanlık yerine geçmez. Her somut olayın kendine özgü koşulları ayrıca değerlendirilmelidir. Yazının izinsiz kopyalanması veya çoğaltılması yasaktır; kaynak gösterilerek kısa alıntı yapılabilir.
Bu konuda sorunuz mu var?
Sorunuzu aşağıdaki formdan iletebilirsiniz. Uygun bulunan sorular, Av. Mustafa Toprak’ın genel nitelikteki cevabıyla birlikte bu sayfada yayımlanır.
Bu sayfa için henüz yayımlanmış bir soru yok. İlk soruyu siz sorun.